「住宅ローンって銀行が貸してくれる金額まで借りても、本当に大丈夫?」「今は共働きだけど、将来はどうなるか分からない」――このような悩みを抱えていませんか。
住宅ローンを契約するとき、大切なのは「いくら借りられるか」よりも「いくらなら無理なく返していけるか」という視点です。今は余裕があっても、子どもの成長や働き方の変化などによって、家計の状況は変わるかもしれません。
本記事では、ファイナンシャルプランナーの視点と自身の経験を交えながら、借入額の目安を知る方法や、将来の暮らしを見据えた住宅ローンの考え方を解説します。
住宅ローンはいくらまでなら大丈夫?判断する目安
住宅ローンを考えるとき、まず知っておきたいのは、金融機関から「借りられる金額」と、自分たちが「無理なく返せる金額」は異なるということです。
ここでは、それぞれの金額の考え方を確認していきましょう。
金融機関から借りられる金額はどう決まる?
住宅ローンで借りられる金額は、年収や勤続年数、ほかのローンの借入状況、購入する住宅の価値などをもとに、金融機関が総合的に判断します。
その中でも、代表的な基準の一つとなるのが「返済負担率」です。「返済負担率」とは、年収に対して1年間のローン返済額がどのくらいの割合を占めるかを示すものです。
返済負担率(%)=年間返済額(住宅ローン以外の借入れも含む)÷額面年収×100
例えば、毎月のローン返済額が20万円の場合、年間返済額は240万円です。
これを額面年収800万円の人に当てはめると、
240万円÷800万円×100=30%
つまり、この場合の返済負担率は30%となります。
返済負担率の上限は金融機関によって異なりますが、例えば、全期間固定金利の住宅ローン「フラット35」では、年収400万円未満は30%以下、400万円以上は35%以下と定められています。
ただし、これはあくまでも金融機関の審査基準であり、その金額まで借りても無理なく返済できるとは限りません。
無理なく返せる金額は?
では、実際にいくらなら無理なく返していけるのでしょうか。
私は自身の経験から、無理なく返済するためには、返済負担率16〜20%程度を一つの目安と考えています。
以下の表では、返済負担率によって家計の余裕がどのように異なるのかを整理しました。
住宅ローンの返済割合と暮らしの目安
| 返済負担率 | 暮らしの余裕 | 家計のイメージ |
| 16%程度 | 比較的余裕がある | 節約を意識しなくても、教育費や老後資金を積み立てながら、旅行なども楽しめる |
| 20%程度 | メリハリが必要 | 無駄な支出を抑えれば、貯蓄を続けながら旅行なども楽しめる |
| 25%以上 | 家計への負担が大きくなりやすい | 日々の生活費で精いっぱいになり、貯蓄に回す余裕がなくなるなど、将来資金の準備に影響する可能性がある |
※筆者自身の経験に基づく目安です。実際の家計の余裕は、収入、子どもの人数、貯蓄額、希望する暮らしなどによって異なります。
では、金融機関の審査基準である30~35%と、無理のない返済目安の16~20%では、借入額にどのくらいの差が出るのでしょうか。
以下は、同じ金利・返済期間で試算した結果です。
返済負担率別の住宅ローン借入額比較 単位:万円
| 額面年収 | 無理のない返済負担率の目安 | 金融機関の審査基準の返済負担率 | 借入額の差額最小〜最大 | ||
|---|---|---|---|---|---|
| 16% | 20% | 30% | 35% | ||
| 300 | 920 | 1,160 | 1,730 | — ※ | 570〜810 |
| 400 | 1,230 | 1,540 | 2,310 | 2,700 | 770〜1,470 |
| 500 | 1,540 | 1,930 | 2,890 | 3,370 | 960〜1,830 |
| 600 | 1,850 | 2,310 | 3,470 | 4,040 | 1,160〜2,190 |
| 700 | 2,160 | 2,700 | 4,040 | 4,720 | 1,340〜2,560 |
| 800 | 2,470 | 3,080 | 4,620 | 5,390 | 1,540〜2,920 |
| 900 | 2,770 | 3,470 | 5,200 | 6,070 | 1,730〜3,300 |
| 1,000 | 3,080 | 3,850 | 5,780 | 6,740 | 1,930〜3,660 |
【試算条件】借入期間:35年/金利:年3.83%(全期間固定)/返済方式:元利均等返済/ボーナス返済・その他の借入れ:なし
※ 年収300万円の場合、金融機関の審査基準は返済負担率30%を適用しています。
※ 借入額は10万円単位に四捨五入した概算です。
※ 実際の借入可能額や無理なく返済できる金額は、金融機関の審査基準や各家庭の家計状況によって異なります。
例えば、額面年収800万円の場合、返済負担率35%で試算した借入額は約5,390万円ですが、20%を基準にすると約3,080万円となり、その差は約2,310万円になります。
このように、金融機関から借りられる金額と、無理なく返せる金額の目安には、大きな差があります。
ただし、住宅価格が高騰している現在、額面年収の20%以内では希望する住宅の購入が難しい場合もあるでしょう。
実際、額面年収の20%を超えたからといって、必ずしも返済が厳しくなるわけではありません。
無理なく返せる金額は、次のような家庭の状況によっても異なります。
- 昇給によって家計に余裕が生まれる場合もあれば、出産・育児・転職などで収入が減少する場合もある
- 子どもの人数や年齢、貯蓄額、車の有無などによって必要な支出が異なる
- 旅行や趣味よりも住まいを優先したい家庭もあれば、住居費を抑えて趣味や家族との体験を楽しみたい家庭もある
そのため、返済負担率16〜20%という数字もあくまで目安として捉え、自分たちに合った借入額を考えることが大切です。
共働き夫婦が住宅ローンを借りすぎないための注意点
共働き夫婦は、2人の収入を合わせることで住宅ローンの借入額を増やせる場合があります。
しかし、借入額を決める際には、見落としがちな注意点があります。
ここでは、共働き夫婦が住宅ローンを組む前に知っておきたい4つの注意点を紹介します。
病気や失業など、予期せぬ収入減少に備える
共働き夫婦が住宅ローンを組む際に注意したいのは、現在の世帯年収が将来も続くとは限らないことです。
例えば、夫の年収600万円、妻の年収400万円なら、世帯年収は1,000万円です。しかし、仮に妻が病気や失業などで働けなくなると、世帯年収は600万円に減少してしまいます。
住宅ローンの返済期間は30年、35年と長期にわたります。その間、夫婦ともに同じ収入を維持できるとは限りません。
共働きの収入を前提に借入額を決める場合は、どちらか一方の収入が減っても家計を維持できるか、あらかじめ考えておく必要があります。
出産・育児・転職による収入減少を想定する
子育て世帯では、出産や育児をきっかけに働き方が変わり、収入が減る可能性があります。
育児休業給付金は、原則として休業開始から180日までは休業前の賃金の67%、181日目以降は50%が支給されます。支給期間は原則として子どもが1歳になるまでです。
ただし、給付金は非課税で、育休中は社会保険料も免除されるため、67%の期間は休業前の手取りの約8割に相当します。
また、2025年4月からは、原則として夫婦ともに14日以上の育休を取得するなどの条件を満たすと、最大28日間、手取り10割相当の給付を受けられる制度も始まりました。
注意したいのは、育休が終わった後の収入です。
復職後も時短勤務やパート勤務への切り替え、転職などによって、以前の世帯年収に戻らない可能性があります。
住宅ローンを考える際は、育休中だけでなく、その後の働き方や収入の変化まで想定しておきましょう。
子どもの成長とともに教育費が増える
子どもの成長とともに増える教育費も、住宅ローンの借入額を考えるうえで大切なポイントです。
子どもが小さいうちは、将来の教育費を具体的にイメージしにくいかもしれません。しかし、教育費が増えるのは大学進学時だけではありません。小学校以降は、習い事や学習塾などの費用が増える傾向があります。
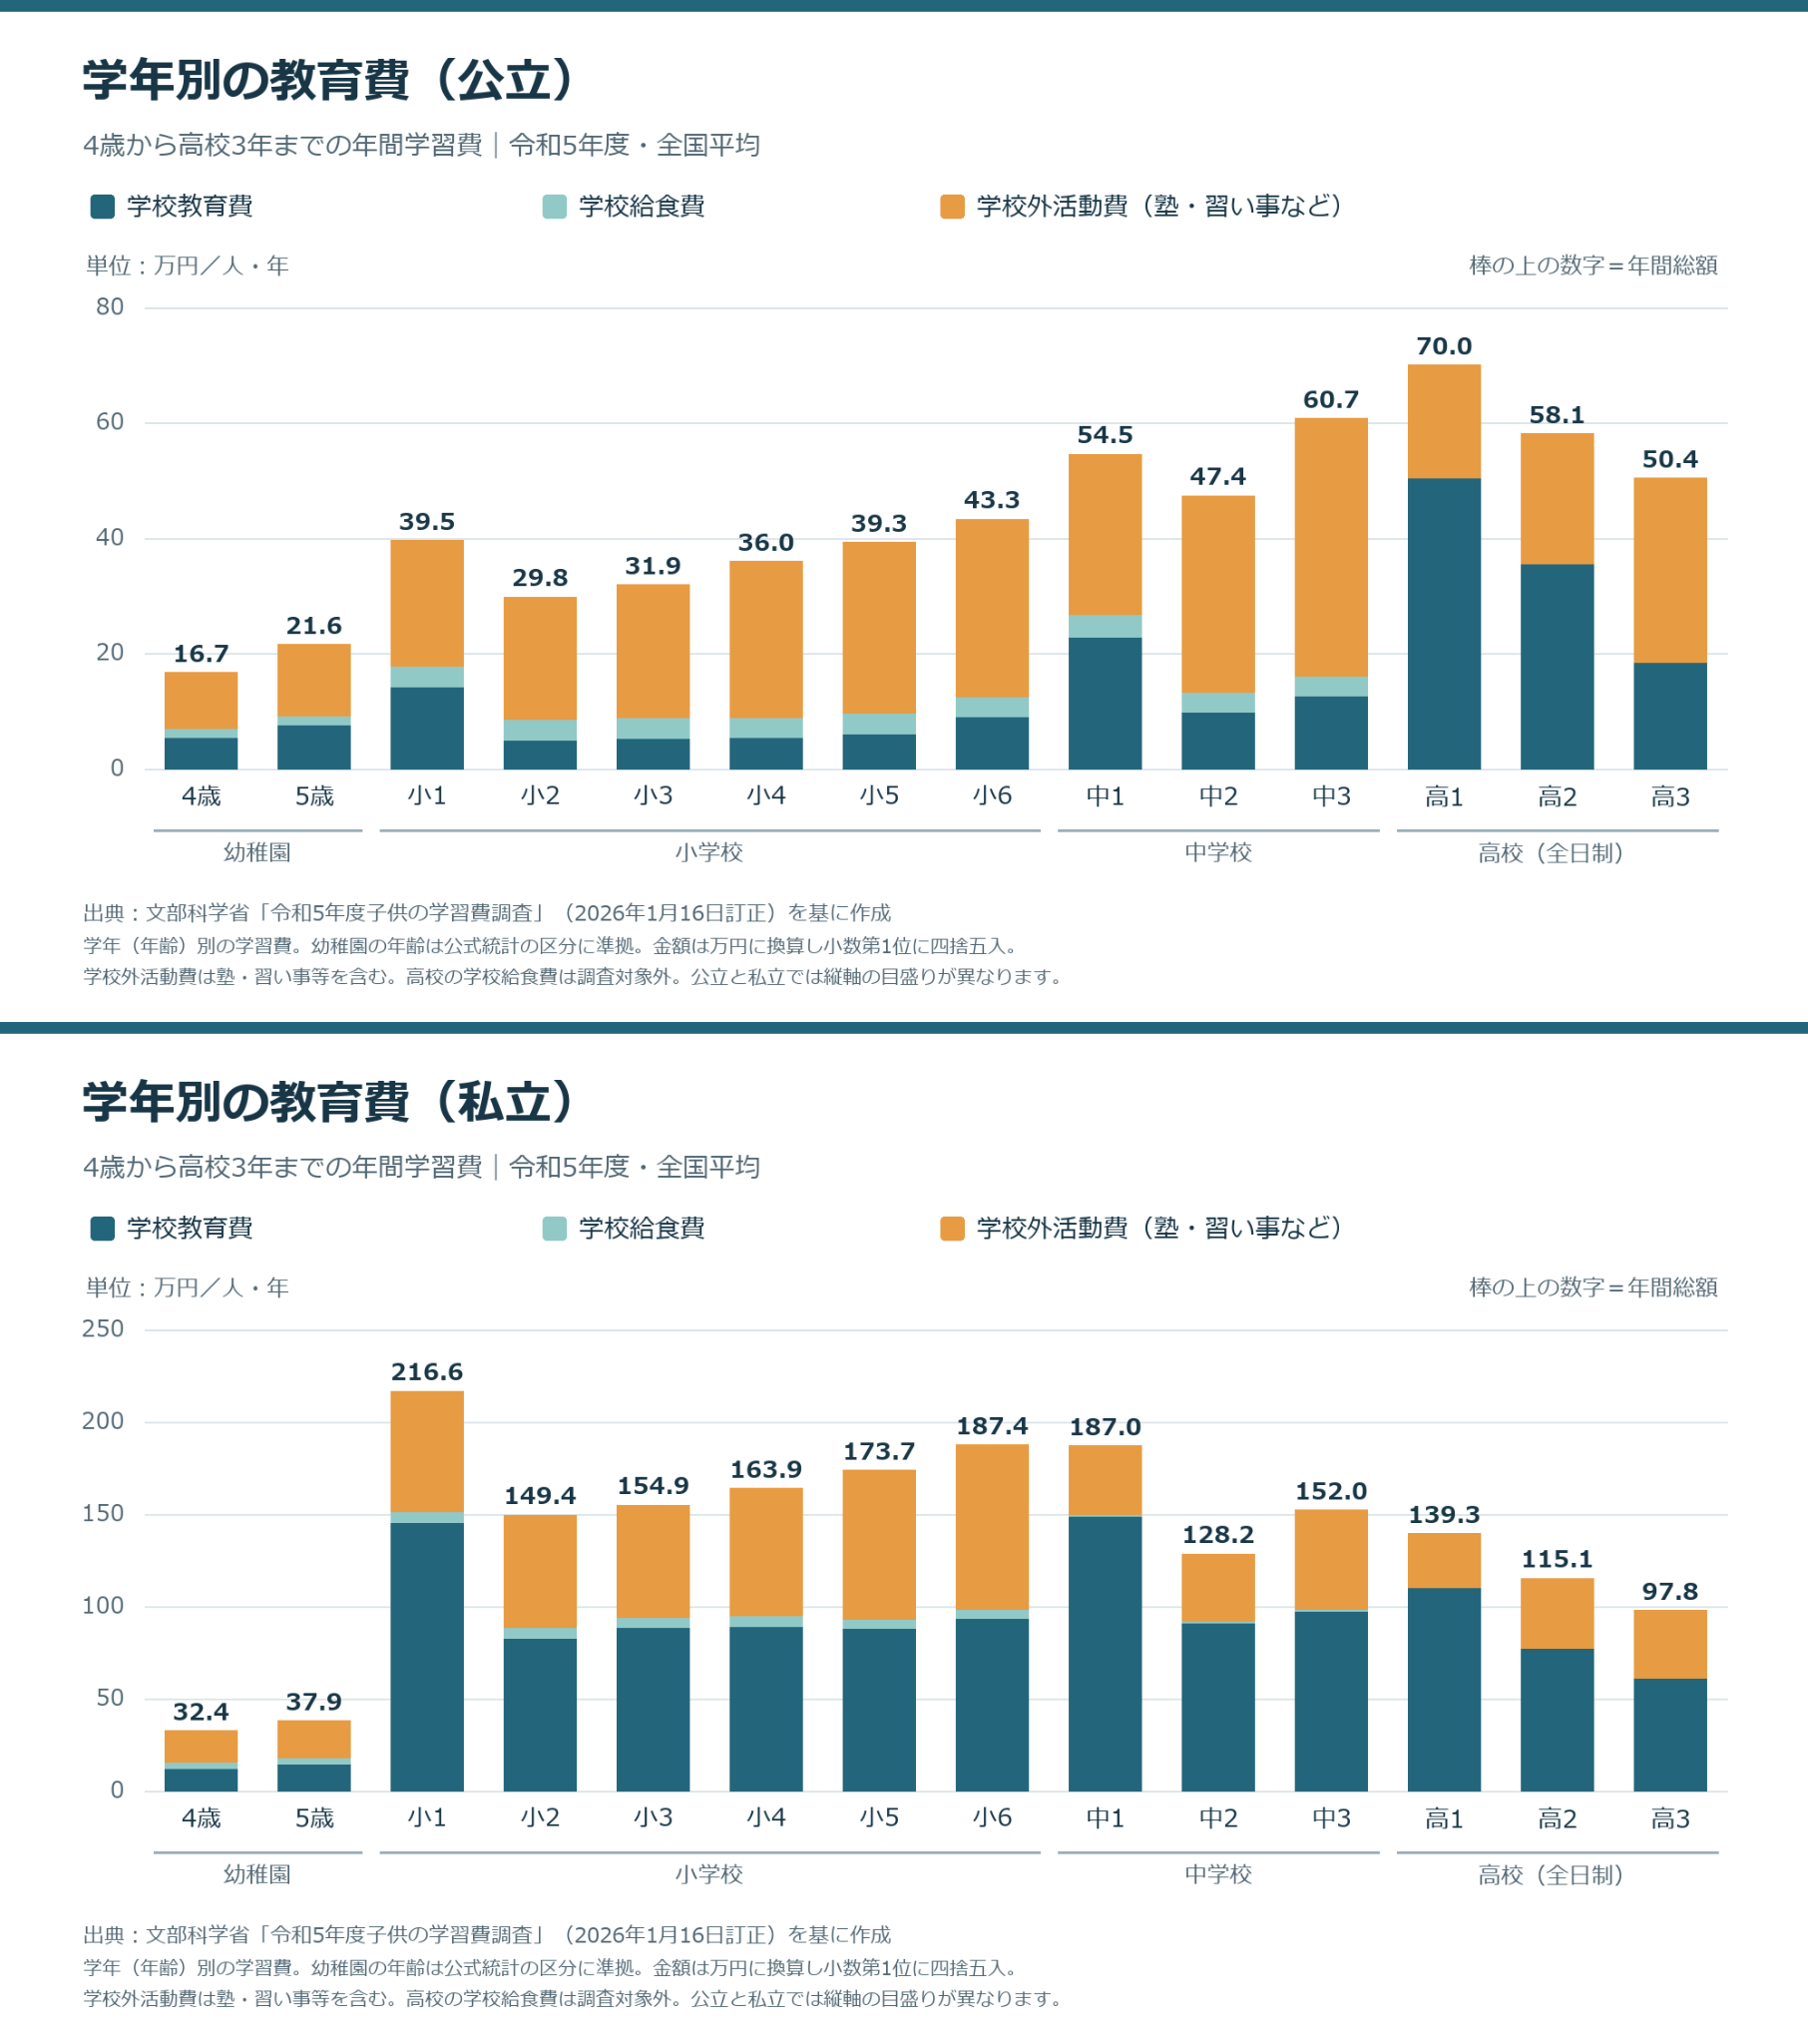
文部科学省の「令和5年度子供の学習費調査」によると、4歳から高校3年生までの学習費は、公立学校では高校1年生の年間約70万円が最も高く、中学校3年生でも受験に向けた塾代などで教育費が増えています。
一方、私立学校では小学校1年生が年間約217万円と最も高く、その後も高校2年生まで年間100万円を超えています。
加えて、大学進学時にはまとまった費用が必要です。4年間の学費は、国立大学で約243万円、私立大学の理系学部では約595万円が目安となります。
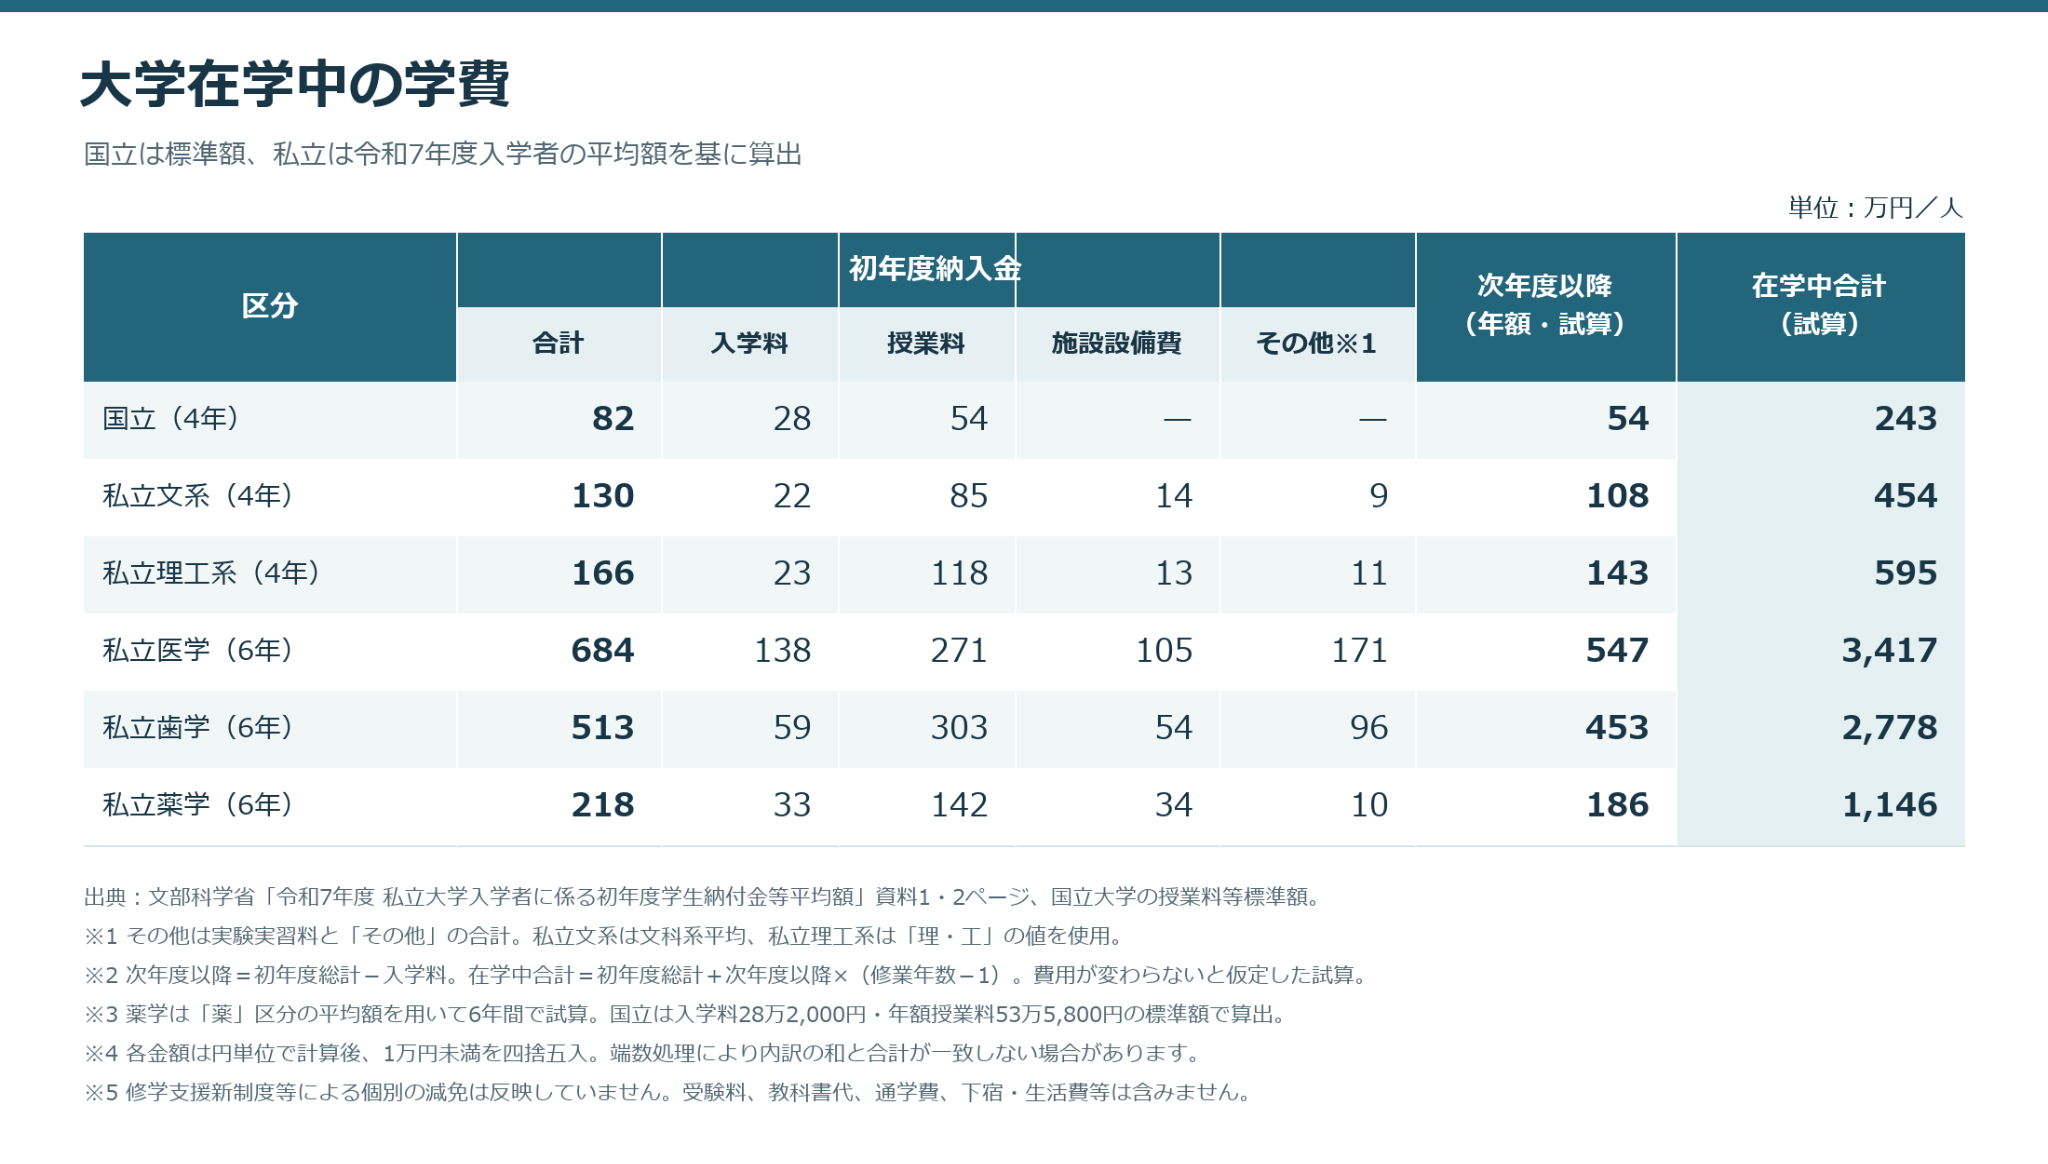
出典:文部科学省「令和7年度 私立大学入学者に係る初年度学生納付金等平均額(定員1人当たり)の調査結果について」
自宅を離れて下宿する場合は、4年間でさらに約422万円の負担が生じるという調査結果もあります。
つまり、大学進学に向けて教育資金を貯めたい時期にも、学習塾や習い事などの費用が増える可能性があるのです。
金利上昇や住宅の維持費も考慮する
住宅ローンの返済額だけでなく、金利上昇や住宅の維持費にも注意が必要です。
変動金利の場合、将来金利が上昇し、返済額が増える可能性があります。
また、住宅購入後には固定資産税や火災保険料、修繕費などもかかります。
マンションでは毎月の管理費や修繕積立金が必要ですが、戸建てでも修繕費がかからないわけではありません。
例えば、一般的に購入から10〜20年ほど経つと、給湯器などの設備交換や外壁・屋根の補修が必要になります。外壁や屋根の工事では、100万円以上かかるケースもあります。
つまり、住宅ローンの返済額が仮に月10万円でも、実際の住居費は月10万円では収まらないということです。
無理のない住宅ローン借入額の決め方3ステップ
では、自分たちにとって無理のない住宅ローンの借入額は、どのように決めればよいのでしょうか。
ここでは、自身でも取り組める3つのステップを紹介します。
①現在の住居費から返済できる金額を計算する
まずは、現在の家賃と住宅購入のために積み立てている金額から、毎月の返済に回せる金額を計算してみましょう。
計算式は次のとおりです。
毎月の返済額の目安=現在の家賃・駐車場代+住宅購入用の積立額-住宅購入後の維持費
※住宅購入後の維持費には、固定資産税や火災保険料、修繕費などが含まれます。
例えば、現在の家賃が月13万円、住宅購入用の積立額が月2万円、購入後の維持費が月3万円の場合、
13万円+2万円-3万円=12万円
つまり、この場合の毎月の住宅ローン返済額は12万円が一つの目安になります。
なお、現在の家計で教育費や老後資金などを別に確保できていることが前提です。これらの金額が将来の必要額に対して十分かどうかは、別途確認する必要があります。
②将来の収入や支出が変わった場合も試算する
次に、将来の働き方や家族の状況が変わった場合を考えてみましょう。
例えば、出産や育児をきっかけに世帯の手取り月収が5万円減った場合、ほかの支出が変わらなければ、住宅ローンの返済に回せる金額も5万円減ります。
まずは「子育てしながら今の働き方は続けられる?」「子どもが私立学校に進学したら?」など、自分たちに起こり得る変化を想定してみましょう。
③返済できる金額から借入額を逆算する
毎月返済できる金額の目安がわかったら、金利や返済期間を設定し、住宅ローンの借入額を試算しましょう。
例えば、住宅金融普及協会が提供する無料の「住宅ローンシミュレーション」では、毎月の返済額や金利、返済期間などをもとに、借入額の目安を確認できます。
住宅ローンを試算してみましょう | 一般財団法人 住宅金融普及協会
試算する際は、完済時の年齢や、金利が上昇した場合の返済額も確認しておきましょう。
希望する住宅の価格と予算に差がある場合は、購入する地域や住宅の種類、自己資金など、調整できる条件を考えてみます。
ただし、ここまでの計算は、あくまで簡易的な目安です。将来の教育費や老後資金なども考慮すると、適切な借入額は変わる可能性があります。
【FPの実体験】住宅ローンを組んだあとに働き方が変わった話
ここまで、将来の収入や支出の変化も踏まえて、住宅ローンの借入額を考える方法を紹介しました。
実は私自身、住宅購入時には想定していなかった働き方の変化を経験しています。
マイホームを購入した当時、私たち夫婦はともに正社員でした。
今後も共働きを続けるつもりで、当時の世帯年収を前提に住宅ローンを組みました。
ただ、契約時の私は育児休業中。子育てと仕事を両立する生活をまだ経験していませんでした。
実際に復職してみると、想像以上に慌ただしい毎日が待っていました。
仕事を中心に生活が回り、家事や育児はこなすだけで精いっぱい。子どもとゆっくり向き合う余裕もありませんでした。
そんな日々の中で、定年まで正社員として働くのが当たり前だと思っていた私も、「今しかない子どもとの時間を犠牲にしてまで、この働き方を続けたら後悔するのではないか」と考えるようになったのです。
この頃にはFPとして独立したいという思いもあり、長年続けてきた正社員という働き方を手放す決断をしました。
住宅ローンを抱えながら退職することには大きな不安があり、決断するまでに何度も悩みました。
だからこそ、住宅購入前に、将来の働き方や価値観が変わる可能性も見据えて、借入額を決めておけばよかったと感じています。
住宅ローンの借入額に迷ったらFPに相談するのも一つの方法
ここまで、自分たちの家計に合った住宅ローンの借入額を考えるための目安や、具体的な計算方法を紹介してきました。
ただし、「教育費は今の積立額で足りる?」「働き方が変わっても返済を続けられる?」など、将来のことまで考えると判断に迷う場面もあるでしょう。
そんなときは、お金の専門家であるファイナンシャルプランナー(FP)に相談するのも一つの方法です。
FPに相談することで、次のようなメリットが期待できます。
家計全体から無理のない返済額を考えられる
住宅ローンの返済額だけでなく、現在の生活費や貯蓄額、教育費などを含めて家計全体を確認できます。
第三者の視点を取り入れることで、自分たちでは気づかなかった支出の見直しポイントが見つかることもあります。
将来の家計を数字で見える化できる
ライフプラン表を作成すると、子どもの進学や働き方の変化などを踏まえ、将来の収入・支出や貯蓄残高の推移を確認できます。
例えば、住宅ローンの借入額を変えた場合に、教育費が増える時期や老後の家計にどのような影響があるか、具体的に比較することも可能です。
希望する暮らしと返済のバランスを検討できる
住宅ローンは、借入額をできるだけ抑えればよいというものではありません。
希望する住まいや今後の働き方など、家族が大切にしたいことを整理しながら、将来の家計とのバランスを考えることができます。
自分たちだけでは判断が難しいと感じたときは、FPへの相談も検討してみてください。
まとめ|住宅ローンは将来の暮らしも考えて決めよう
住宅ローンを組む際は、金融機関から借りられる金額ではなく、自分たちが無理なく返せる金額を考えることが大切です。
返済負担率は一つの目安になりますが、家族構成や今後の働き方、教育費などによって、適切な借入額は異なります。
まずは現在の家計を確認し、将来の収入や支出の変化も想定しながら、借入額を試算してみましょう。
希望する住まいと将来の暮らし、どちらも大切にできるよう、家族で納得のいく住宅購入を目指していきましょう。
