「共働きなら、住宅ローンも無理なく返していけそう。でも、子どもが小学生になっても、今と同じように働けるだろうか?」
「本当は働き方を変えたいけれど、住宅ローンの返済があるから踏み切れない」
そんな不安を感じていませんか。
私自身、5,000万円の住宅ローンを組んでから5年後、子育てをきっかけに14年間勤めた会社を退職しました。
収入が大きく減るなか、住宅ローンを抱えた家計はこの先どうなるのか。退職後にライフプランを作成してみると、住宅購入前にもっと考えておけばよかったと思うことがいくつも見えてきました。
この記事では、FPである私が、住宅購入当時と退職後の家計を具体的な数字で比較しながら、後悔していることや、今なら借入額をどう考えるかをお伝えします。
※本記事は、当社所属FP自身の体験をもとにしています。プライバシー保護のため、体験談の一部の記述を実際とは異なる内容に変更しています。
共働きで住宅ローンを組んだ当時、無理なく返せると思っていた
2019年、わが家は愛知県にマイホームを購入しました。
当時、私たち夫婦はともに30代前半の正社員。長男は1歳で、いずれは第二子も欲しいと考えていました。
定年まで正社員を続けるつもりで、当時の収入なら住宅ローンの返済にも無理はないと思っていました。
住宅購入当時の収入と借入条件は、次のとおりです。
| 項目 | 住宅購入当時 |
| 世帯年収(額面) | 約1,000万円(夫600万円/妻400万円) |
| 手取り年収 | 約800万円 |
| 住宅ローン借入額 | 5,000万円 |
| 金利 | 年0.45%(変動金利) |
| 返済期間・返済方式 | 35年・元金均等返済 |
| 住宅ローン返済額(初年度) | 月約14万円/年約168万円 |
| 手取り年収に占める返済割合 | 約21% |
※ 金額は概算です。
当時、インターネット上で知った「住宅ローンの返済額は手取り年収の20〜25%が目安」という情報を参考に、約21%のわが家は無理なく返済できると考えていました。
実際、当時の条件でライフプランを作成すると、教育費や老後資金も確保できる見通しでした。
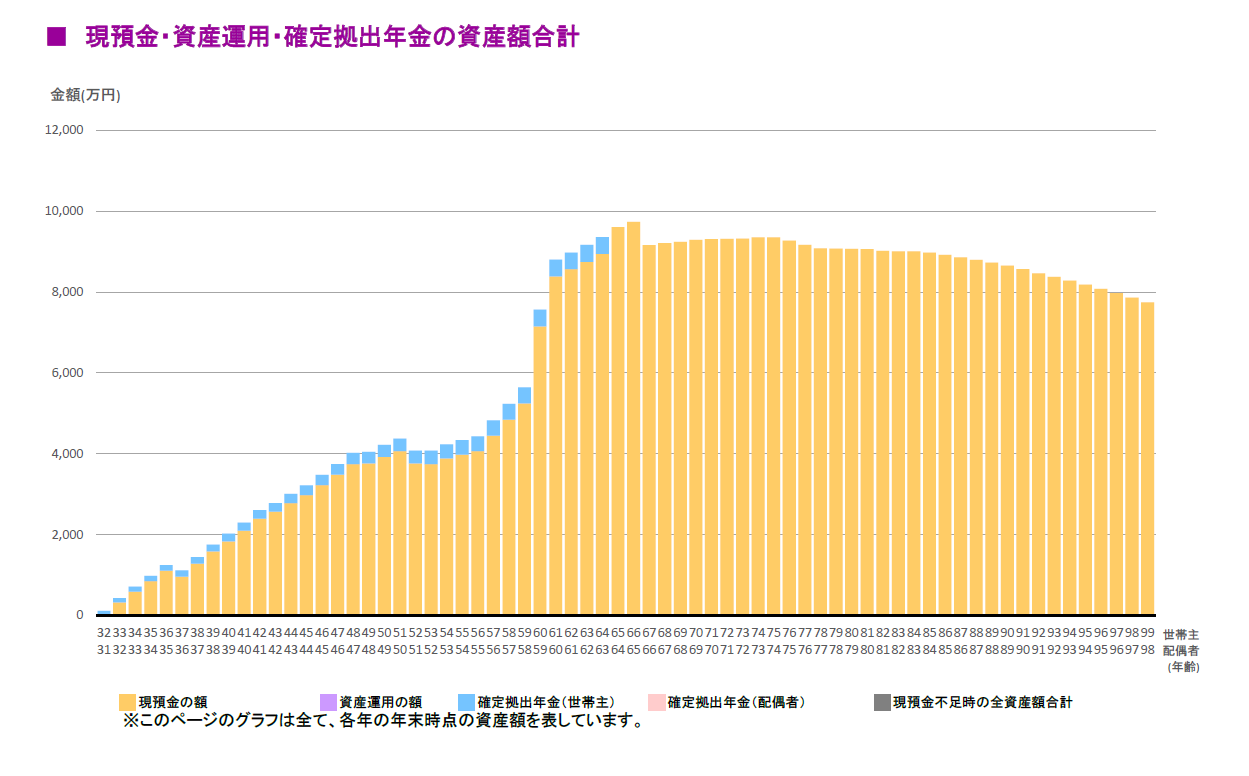
※ 2019年の住宅購入時の条件をもとに、2026年に作成した試算です。
※ Financial Teacher Systemを使用して筆者が作成。
想定外だった、妻の退職
住宅ローンを組んだ当時、妻である私は育児休業中でした。復職後も正社員として働き続けるつもりでしたが、仕事と子育ての両立は想像以上に大変でした。
特に働き方を考え直すきっかけとなったのは、第一子の小学校入学です。
学校での勉強に加え、放課後や長期休みも学童で過ごす生活が始まり、息子の心身に不調が見られるようになりました。
そんなある日、息子から言われた言葉があります。
「お母さん、持ち物がボロボロでもいいから、仕事辞めて」
この頃、FPとして独立したいという思いもあった私は、会社を辞めることを決意しました。
退職後にライフプランを作成してわかった家計の現実
退職した後、初めてわが家のライフプランを作成しました。
収入が減れば住宅ローンの返済負担が重くなることはわかっていましたが、具体的な数字にしてみると、その影響は想像以上でした。
夫の年収が平均的な上昇率で推移した場合、妻の退職によって返済負担がどの程度変わるのかを比較したものがこちらです。
| 項目 | 住宅購入当時 | 妻退職後 |
| 世帯年収 | 約1,000万円 | 約687万円※1 |
| 手取り年収 | 約800万円 | 約540万円※1 |
| 住宅ローン年間返済額 | 約168万円 | 約162万円※2 |
| 手取り年収に占める返済割合 | 約21% | 約30% |
※1 夫の年収は住宅購入当時の600万円から平均的な上昇率で推移した場合を想定しています。
※2 元金均等返済のため、住宅ローンの返済額は年々少なくなります。
※ 金額は概算です。
妻が退職した状態で将来の家計はどうなるのかシミュレーションした結果がこちらです。
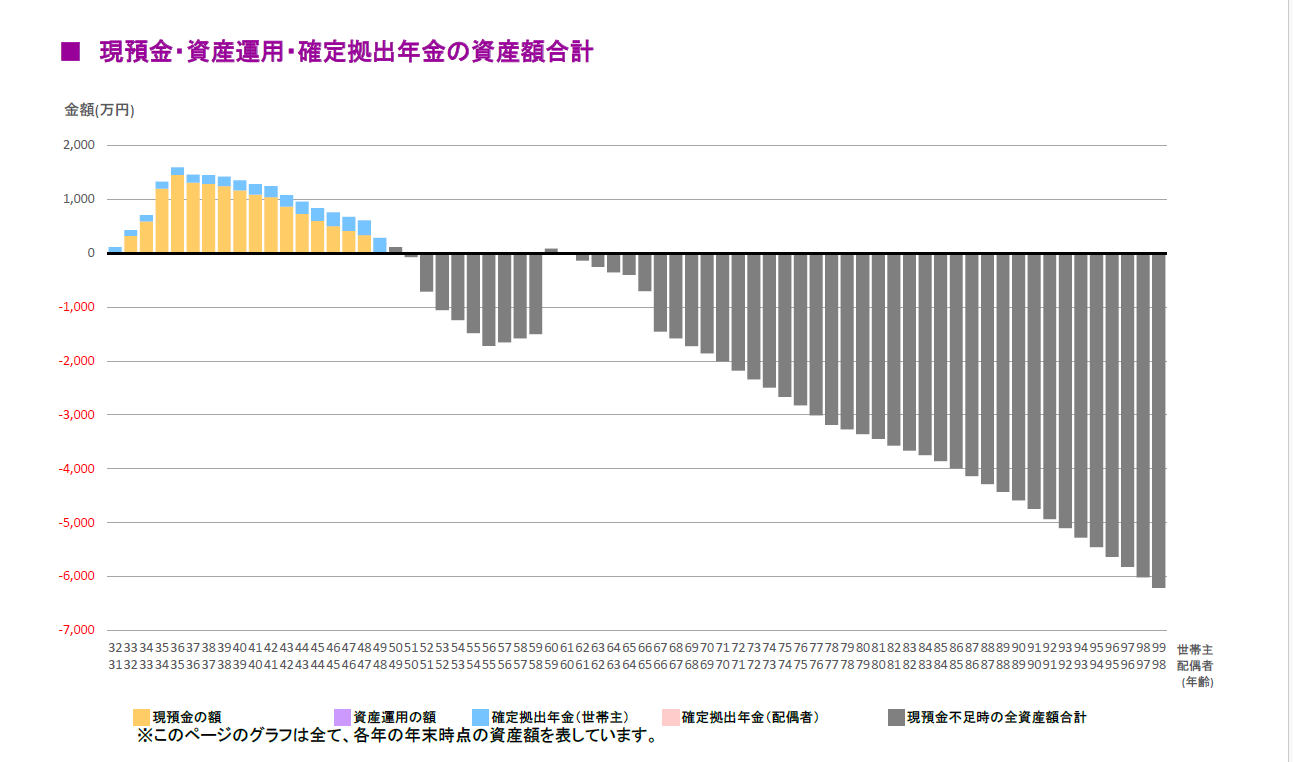
※ 2019年の住宅購入当時の家計をもとに、2024年11月に妻が退職し、夫の年収が平均的な上昇率で推移した場合を想定した試算です。
※ 住宅ローン金利は年0.45%のままと仮定しています。
※ グレーの部分は、将来の資金不足額を示しています。
※ Financial Teacher Systemを使用して筆者が作成。
シミュレーションでは、第一子が大学に入学する頃(夫50歳頃)から資金不足が生じ、その後も不足額が拡大する結果となりました。
子どもの教育費や老後資金まで考えると、共働き時代と同じ借入額では家計を維持することが難しいとわかります。
住宅ローン金利が上昇したら、家計はさらに厳しくなる
先ほどのシミュレーションでは、借入当初の金利0.45%が続くと仮定しました。しかし、わが家が選んだのは変動金利。実際に金利は上昇し、2026年現在では1.35%になっています。
では、収入が減ったうえに、金利まで上昇したら家計はどうなるのでしょうか。
金利が0.45%から段階的に上昇し、完済までに2.5%になった場合をシミュレーションしてみました。
※ 2019年の住宅購入当時の家計をもとに、2024年11月に妻が退職し、夫の年収が平均的な上昇率で推移した場合を想定した試算です。
※ 住宅ローン金利は、借入当初の0.45%から上昇し、完済までに2.5%まで上昇する想定です。
※ 将来の金利を予測するものではありません。
※ グレーの部分は、将来の資金不足額を示しています。
※ Financial Teacher Systemを使用して筆者が作成。
金利が0.45%のままだった場合、夫が50歳になる頃から資金不足が生じる結果でした。
一方、金利が段階的に2.5%まで上昇するケースでは、48歳頃から資金不足が発生。資金不足になる時期が約2年早まる結果となりました。
では、住宅ローンの返済総額はどれくらい変わるのでしょうか。
| 項目 | 金利0.45%のまま | 金利が最大2.5%まで上昇 |
| 借入額 | 5,000万円 | 5,000万円 |
| 利息総額 | 約395万円 | 約1,161万円 |
| 返済総額 | 約5,395万円 | 約6,161万円 |
※ 金利上昇ケースは、完済までに段階的に2.5%へ上昇すると仮定した試算であり、将来の金利を予測するものではありません。
なんと、金利上昇によって、返済総額は約766万円も増える計算になりました。
住宅ローンは、借りる時点で返済できるかだけでなく、将来収入が減ったり、金利が上がったりしても、教育費や老後資金を確保できるかまで考えることが大切だと、改めて実感しました。
実際のわが家はどうなった?
ここまでは、妻が退職し、夫の年収が平均的に上昇した場合の家計をシミュレーションしてきました。
では、実際のわが家はどうなったのでしょうか。
現在の家計でライフプランを作成した結果
現在の収入や金融資産をもとに改めてライフプランを作成したところ、将来にわたって金融資産が底をつかないという結果になりました。
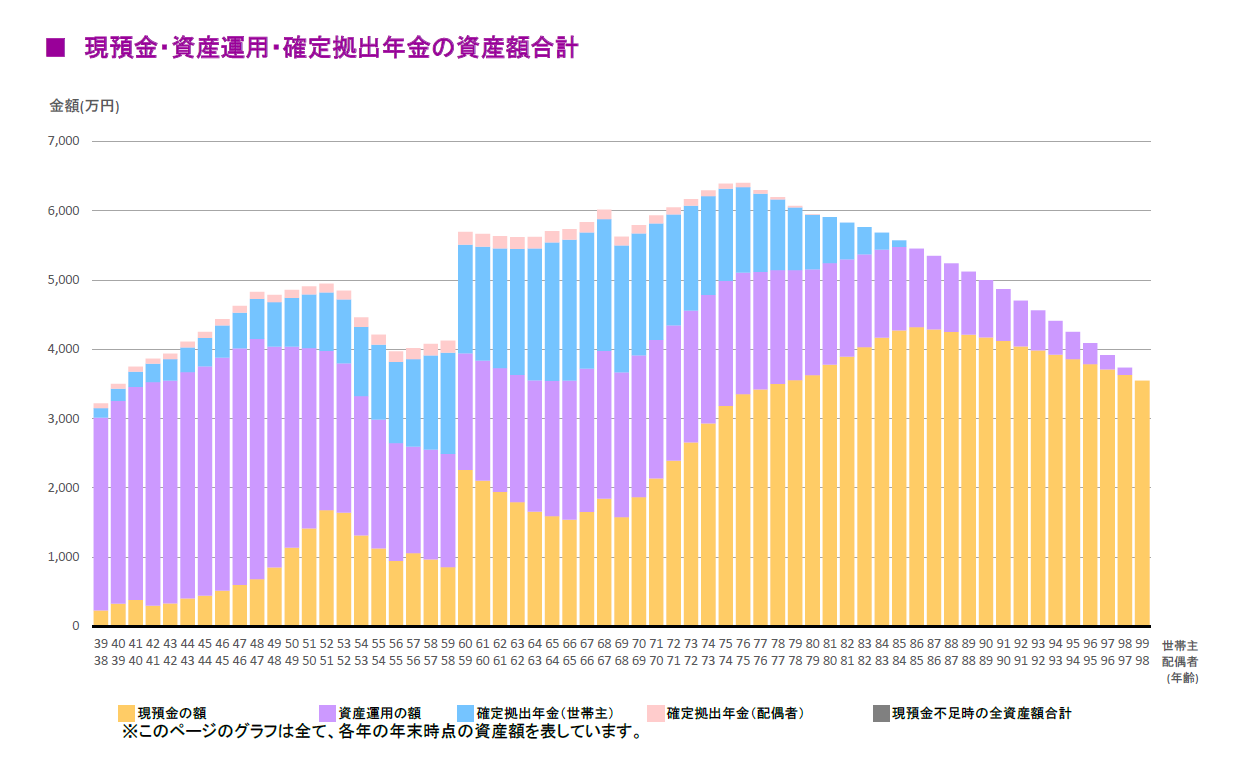
※ 2026年現在の家計状況をもとにした将来予測です。
※ 住宅ローン金利は最大2.5%、資産運用利回りは年3%を想定しています。
※ Financial Teacher Systemを使用して筆者が作成。
グラフを見ると、教育費などで資産が減る時期はあるものの、将来にわたって金融資産が底をつかない見通しとなっています。
赤字家計を回避できた3つの理由
では、なぜ当初のシミュレーションとは、これほど結果が違ったのでしょうか。
主な理由は次の3つです。
① 夫の年収が想定以上に増えた
住宅購入当時、約600万円だった夫の年収は、その後の昇進などにより、2026年現在では約900万円となっています。
当初の想定以上の収入の増加が、家計を維持できた大きな要因の一つです。
② 資産運用を始め、相場にも恵まれた
わが家では2018年頃から投資信託を中心に余裕資金で資産運用を始めました。
その後の相場にも恵まれ、2026年11月現在の運用実績は次のとおりです。
| 項目 | 金額 |
| 累計投資元本 | 約2,120万円 |
| 運用利益 | 約790万円 |
| 現在の運用資産 | 約2,910万円 |
| 累計リターン | 約37% |
※累計リターンは年率ではありません。
退職時までに形成した金融資産があったことも、妻の退職後の家計を支える要因となりました。
③ 必要な収入を把握し、妻がパートを始めた
退職後、将来の教育費や老後資金を踏まえてライフプランを見直したところ、月6万円ほどの収入が不足することがわかりました。
そこで、2025年から週2日ほどのパート勤務を始めました。
正社員時代に比べれば大幅な減収ですが、必要なお金を把握したうえで、働き方を決めることができました。
結果的にわが家は家計を維持できる見通しとなりましたが、それは夫の収入増や好調な運用成果があったためです。こうした条件が重ならなければと考えると、当時の借入額の決め方には大きなリスクがあったと痛感します。
住宅購入で後悔している4つのこと
今振り返ると、住宅購入時にもっと慎重に考えておくべきだったことが4つあります。
①共働きを続ける前提で借入額を決めたこと
住宅購入当時は、夫婦ともに正社員として働き続けることを前提に、住宅ローンの借入額を決めました。
しかし、実際に子育てをしながら働いている人の話をもっと聞くなどして、仕事と育児の両立について具体的にイメージしておくべきでした。
当時の職場でも、夫婦ともに正社員として働き続けている人は、どちらかの両親のサポートを受けているケースが多く、そうでなければ両立は難しいという印象がありました。
わが家は両親のサポートを受けることが難しいため、将来パート勤務に切り替えることも想定し、その収入でも無理なく返済できる金額に抑えておくべきだったと思います。
②変動金利のリスクを理解せずに選んだこと
我が家が住宅を購入した2019年当時は、どこの不動産会社も「住宅ローンは変動金利ですよね?」というのが当たり前の時代でした。
銀行の担当者からも「過去20年間、変動金利は上がっていません」と聞き、それなら今後も大丈夫だろうと変動金利を選びました。
しかし、過去20年間上がらなかったからといって、今後も上がらないとは限りません。時代が変われば、状況も変わります。
自分で十分に理解しないまま、人の言葉を信じて大きな決断をしてしまったことが反省点です。
変動金利は、単に金利が低いから選ぶのではなく、金利が上昇しても家計が耐えられるかを考えて選ぶもの。一方、固定金利は、金利上昇のリスクに備える保険のようなものです。
当時は変動金利と固定金利の金利差も比較的小さかったため、将来の収入の変化を想定できていれば、金利上昇への備えとして、今の私なら固定金利を選んでいたと思います。
変動と固定のどちらが正解ということではなく、それぞれのリスクを理解し、自分たちの家計に合った方を選ぶべきでした。
③新築戸建て以外の選択肢を考えなかったこと
私の住む地域では周囲で新築戸建てを購入する人が多く、「家を買うなら新築戸建て」と思い込んでいました。
そのため、最初に足を運んだのが住宅展示場でした。
そこで大手ハウスメーカーの素敵なモデルハウスを見て、すっかり魅了されてしまったのです。それ以来、大手ハウスメーカーで家を建てることしか考えられなくなってしまいました。
今の家には満足していますが、住宅にかけるお金を抑えていれば、家族の体験にもっとお金を使えたり、私だけでなく夫の働き方の選択肢を広げられたりしたのではないか、と思うことがあります。
大手ハウスメーカーでの新築にこだわらず、地元の工務店や中古住宅など、ほかの選択肢も比較してから決めるべきだったと感じています。
④頭金を入れすぎて手元資金が少なくなったこと
住宅購入時は、よく言われる「頭金は物件価格の1〜2割」という目安を参考に、約1,000万円あった貯金のほとんどを頭金に充てました。
しかし、住宅購入後も病気や車の買い替えなど、まとまったお金が必要になる場面はあります。予想外の出費に備え、もっと手元資金を残しておくべきでした。
また、当時の住宅ローン金利はわずか0.45%。結果論ですが、頭金を資産運用に回していれば、支払利息を上回るリターンを得られた可能性があり、今振り返るともったいなかったと感じています。
ネットなどで見かける言葉にとらわれず、手元資金や資産運用とのバランスを考えて頭金を決めるべきでした。
家計から考える、無理のない住宅ローン返済額
では、いくらまでの住宅ローンなら、理想の暮らしを実現できたのでしょうか。
ここからは、実際の家計や将来のライフイベントを想定したうえで、無理のない住宅ローン返済額はいくらだったのか具体的に検証していきます。
住宅以外に、どんな暮らしを実現したい?
住宅ローンの借入額を考える前に、まず整理しておきたいのが、「自分たちはどんな暮らしをしたいのか」ということです。
わが家が大切にしたいのは、働き方の自由と家族との時間です。
現在、夫は仕事の拘束時間が長く、ワークライフバランスが良いとはいえません。転職も一つの選択肢ですが、夫の場合、収入が減る可能性が高いことを考えると、なかなか決断できずにいます。
また、夫婦ともに車やブランド品などにはあまり興味がありませんが、家族旅行などの体験にはお金を使いたいと考えています。そのため、旅行費として年間50万円の予算を確保したいです。
あなたも、ご自身やご家族が大切にしたいことを考えてみてください。
- 夫婦それぞれ、どんな働き方をしたい?
- 家族や自分のための時間をどのくらい確保したい?
- 住まい・教育・旅行・趣味など、何にお金をかけたい?
- 転職や育児などで収入が減ったとき、何を優先して守りたい?
住宅ローンの返済によって、自分たちにとって大切なことを諦めずに済むよう、理想の暮らしから逆算して借入額を決めることが大切です。
教育費と老後資金はいくら必要?
日々の暮らしに加えて、忘れてはいけないのが、将来必要になるお金です。
教育費は、公立か私立か、大学は文系か理系か、自宅通学か下宿かなど、子どもの進路によって大きく異なります。
子どもが小さいうちは予測が難しいため、わが家では少し多めに見積もっています。
ただし、教育費をすべて親が負担する必要はありません。親が用意する金額の上限を決め、それを超える場合は奨学金の利用なども含めて、子どもと話し合うのも一つの方法です。
老後資金についても、一般的にいくら必要とされているかではなく、何歳まで働き、どのような老後を過ごしたいかを考えてみましょう。
以下は、わが家が大切にしたい価値観をもとに、希望する暮らしを具体的に整理したものです。
【わが家の教育費・老後資金の想定】
| 項目 | 想定 |
| 教育費 | 長男:中学から私立、大学は私立理系 次男:公立中心、大学は下宿 |
| 老後の収入 | 夫婦ともに75歳頃まで無理のない範囲で働く。65歳から公的年金を受給し、確定拠出年金や運用資産も活用する |
| 老後の支出 | 夫婦それぞれ85歳から介護施設に入居することを想定。食費・居住費・光熱費を含め、1人月15万円を計上する |
あなたもご自身の家庭に当てはめて考えてみましょう。
- 子どもはどんな進路を選ぶ可能性がある? 親はいくらまで負担したい?
- 公的年金や退職金、企業年金、運用資産などはどれくらい見込める?
- どんな老後を過ごしたい?生活費や介護費用はいくら必要?
ここで整理した内容は、記事の最後に紹介する無料のライフプランシミュレーションサイトで活用できます。
手取りの20%・25%・30%で暮らしはどう変わる?
ここからは、2019年の住宅購入当時に戻り、今の私たちが希望する働き方や暮らしを実現するには、住宅ローンをいくらまでに抑えるべきだったのか、ライフプランを使って比較します。
シミュレーションを行うにあたり、設定した前提条件は次のとおりです。
【シミュレーションの前提条件】
| 項目 | 設定 |
| 家族構成 | 夫31歳、妻30歳、長男1歳。第2子も希望(2021年頃) |
| 夫の収入 | 2019年の年収600万円から平均的に昇給。55歳以降は減収し、75歳まで働く場合は65歳以降の年収を100万円とする |
| 妻の収入 | 当初は年収400万円。2025年からパート年収70万円へ変更、第2子が小学3年生になる頃から事業所得100万円を追加 |
| 住宅ローンの返済割合の計算に使う世帯年収 | 2025年時点の想定年収:額面約760万円(手取り約610万円) 内訳:夫690万円、妻70万円(パート勤務) |
| 働く期間 | 夫婦それぞれ65歳まで・75歳までの2パターン |
| 住宅ローン | 35年・元金均等返済。金利は0.45%から段階的に2.5%まで上昇すると想定 |
| その他の支出 | 家族旅行は年間50万円。教育費・老後資金は前述の条件を反映 |
| 資産運用 | 年率3%を想定 |
※本シミュレーションは2019年を起点としています。
※シミュレーション結果は一定の仮定に基づくもので、将来の収入や支出、運用成果を保証するものではありません。
今回は、2025年時点の想定世帯手取り年収610万円に対して、住宅ローンの借入初年度の年間返済額が20%・25%・30%となる3つのケースを比較します。
また、夫婦ともに75歳頃まで働きたいと考えていますが、病気などで予定どおりに働けなくなる可能性もあるため、65歳まで働く場合も検証しました。
それぞれの条件を組み合わせた、6パターンのシミュレーション結果がこちらです。
【住宅ローンの借入条件とシミュレーション結果】
| 項目 | 手取り20% | 手取り25% | 手取り30% |
| 借入額 | 3,700万円 | 4,620万円 | 5,540万円 |
| 35年間の月平均返済額 | 10.9万円 | 13.6万円 | 16.3万円 |
| 65歳まで働く場合の資金不足 | なし | 95歳 | 88歳 |
| 75歳まで働く場合の資金不足 | なし | なし | 99歳 |
※返済割合は、想定世帯手取り年収610万円に対する、借入初年度の年間返済額の割合です。
※資金不足は夫99歳までの各年末の金融資産残高で判定し、表中の年齢は夫の年齢を表しています。
では、借入額の違いによって将来の金融資産がどう変わるのか、グラフで見てみましょう。
【65歳まで働く場合】
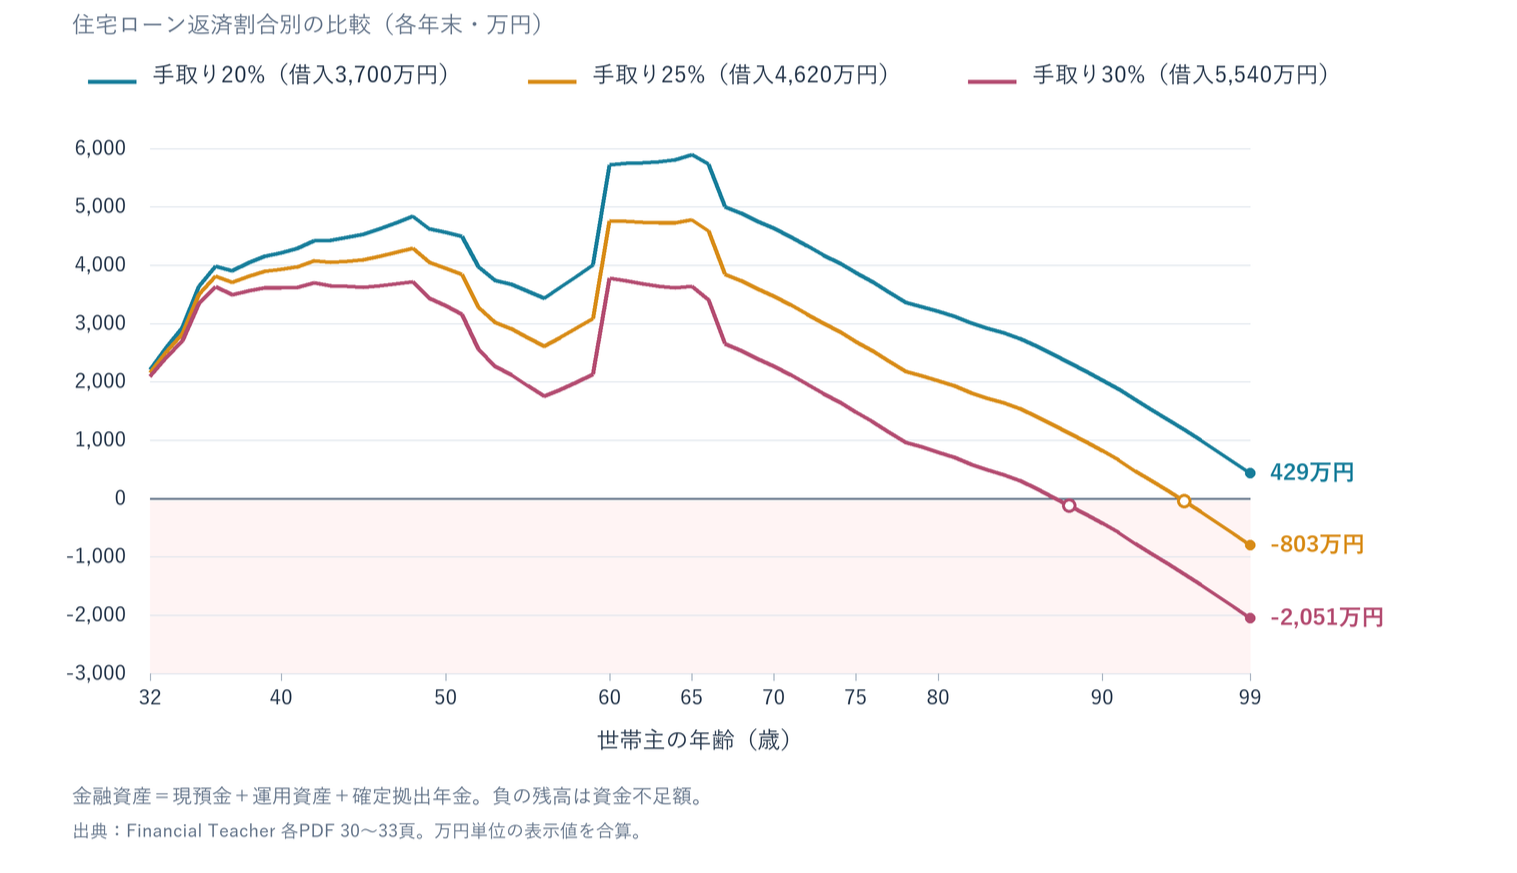
65歳で仕事を辞めても、99歳まで資金不足が生じなかったのは、手取り20%のケースだけでした。
【75歳まで働く場合】
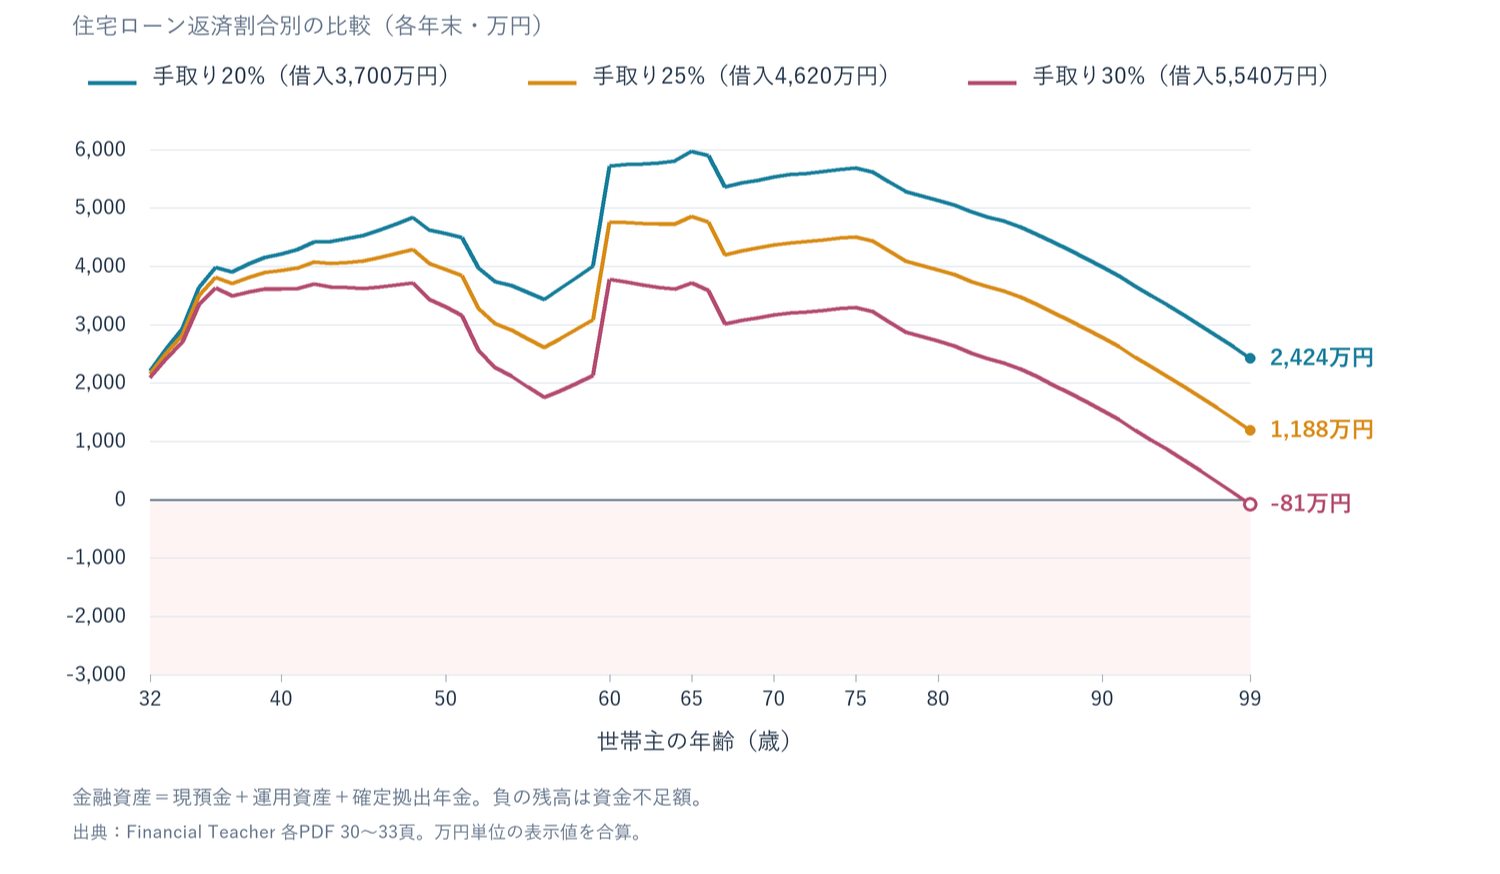
75歳まで働くと、手取り25%でも資金不足を回避できる見通しとなりました。一方、手取り30%では99歳で資金が不足する結果となりました。
35年間の月平均返済額は、手取り20%・25%・30%の間でそれぞれ約2.7万円の差があります。月々ではそれほど大きく感じなくても、長い目で見ると、将来の金融資産に大きな違いが生まれます。
今回、希望する働き方や暮らしを前提に比較した結果、65歳まで働く場合は手取り20%、75歳まで働く場合は手取り25%までなら、99歳まで資金不足が生じないという結果になりました。
今ならいくら借りる?
私は今の家がとても気に入っています。子どもたちがのびのび過ごせる戸建てを購入して、本当によかったと思っています。
一方で、好きな仕事は何歳になっても続けたいけれど、老後も生活のためだけに働き続けなければならない状況は避けたいと思っています。
こうした価値観と今回のシミュレーション結果を踏まえると、今なら返済額は手取り年収の20%、借入額は3,700万円程度を上限の目安にします。
理由は、次の3つです。
- 夫婦の働き方の選択肢を残したい
- 家族旅行など、住まい以外の楽しみも大切にしたい
- 75歳まで働くことを前提とせず、老後にも備えたい
その予算で家を探すなら、大手ハウスメーカーの新築にはこだわりません。
以前は中古住宅を選択肢に入れていませんでしたが、友人がリノベーションした素敵なお宅を見て印象が変わりました。
今なら中古戸建てのリノベーションや地元の工務店も含め、予算内で満足できる家を探すと思います。
まとめ|住宅ローンを決める前に考えておきたかったこと
私が後悔しているのは、マイホームを購入したことではなく、将来の働き方や理想の暮らしを十分に考えず、借入額を決めてしまったことです。
これから住宅ローンを組む方には、次の5つを考えてみてほしいと思います。
- 将来の働き方:出産や育児、転職などで収入が減っても返済できるか
- 金利上昇のリスク:金利が上がっても家計を維持できるか
- 希望する暮らし:教育費や老後資金を確保しながら、大切なことにもお金を使えるか
- 住まいの選択肢:新築や中古住宅などを比較したか
- 手元資金の確保:生活防衛資金を残し、住宅ローン金利と資産運用のバランスを考えて頭金を決めたか
わが家は、今なら手取り年収の20%程度を目安に借りるという結論になりましたが、無理のない返済額は家庭によって異なります。
マイホームは、人生を豊かにするためのものです。
その返済のために大切なことを諦めずに済むよう、家だけでなく、その先の暮らしまで考えて住宅ローンを決めてほしいと思います。
\やってみよう/ わが家のライフプランを作ってみよう
今回の記事で使用したのは、ライフプランシミュレーションソフト「Financial Teacher(フィナンシャルティーチャー)」です。
個人でもユーザー登録をすれば、基本機能を無料で利用できます。
収入や生活費、教育費、住宅ローンなどを入力すると、将来の家計や金融資産の推移を確認できます。
これから住宅を購入する方はもちろん、すでに住宅ローンを組んでいて働き方を変えたい方も、ぜひご自身の家計で試してみてください。
この記事で整理した希望する暮らしを反映し、収入や借入額などの条件を変えてみると、今後の選択肢がより具体的に見えてくると思います。
【一人で考えるのが難しいと感じた方へ】
ライフプランを作成する際、収入や支出をどう見積もればよいか、結果をどう判断すればよいか迷うこともあると思います。
FPサテライトでは、住宅ローンや今後の働き方など、お金に関するご相談を承っています。
一人で考えるのが難しいと感じた方は、お気軽にご相談ください。
▼ FP相談はこちら
個人向けFP相談サービス | FPサテライト株式会社
