2027年1月から、いよいよ「こどもNISA」が始まります。
子どもの将来のためにお金を準備できる制度と聞けば、「わが家も始めたほうがいいのでは?」と気になる方も多いと思います。
ただ、私は、すべての家庭が急いで利用する必要はないと考えています。
子どものためにお金を準備することは大切です。しかし、それと同じくらい大切なのは、親自身の生活や将来に無理のない方法を選ぶことです。
例えば、大学進学まで時間があり、家計にも余裕がある家庭なら、こどもNISAは有力な選択肢になるでしょう。一方で、数年以内に使う教育費が十分に準備できていなかったり、親自身の老後資金に不安があったりするなら、こどもNISAより先にやるべきことがあります。
この記事では、こどもNISAの仕組みを整理したうえで、始めるかどうかを判断するためのポイントを、FPとしての視点を交えて解説します。
12月11日(金)に無料オンラインセミナーを開催します!
子どもの年齢や家計状況に合った活用方法を、具体的な家庭の事例から考えてみませんか?
こどもNISAとは?知っておきたい基本と注意点
NISA(少額投資非課税制度)は、投資で得た利益に税金がかからない制度です。
2027年1月からは、これまで「18歳以上」とされていた年齢制限が見直され、0歳から17歳までの子どももNISAを利用できるようになります。これが「こどもNISA」と呼ばれる仕組みです。
こどもNISAを活用すれば、子どもの教育費や将来必要な資金などを長期的な視点で準備できます。一方で、投資ならではのリスクや、資金の引き出しに関する制限があることには注意が必要です。
※こどもNISAの制度解説は2026年10月時点の情報に基づいています。利用を検討する際は、金融庁など最新の公的情報をご確認ください。
こどもNISAの基本的な仕組み
こどもNISAは、0歳から17歳までの子ども名義の口座で運用を行います。年間60万円、総額600万円まで非課税で投資することができます。
投資対象は、成人向けNISAの「つみたて投資枠」と同様に、長期の積立・分散投資に適した一定の投資信託に限られ、個別株は購入できません。
18歳になると、成人向けNISAの「つみたて投資枠」へ自動的に移行し、引き続き運用を続けられる仕組みになっています。
【2027年からのNISA】
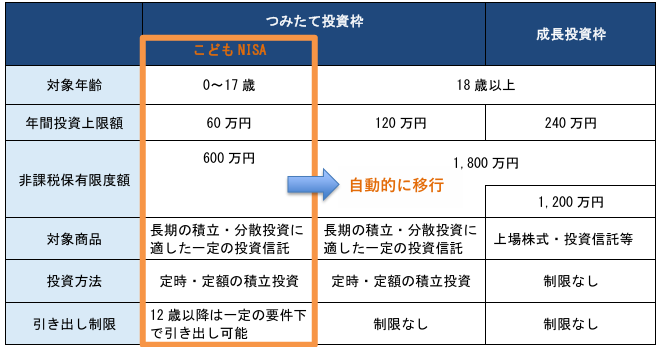
出典:2025年12月 金融庁 令和8(2026)年度税制改正について
こどもNISAの注意点
こどもNISAを利用する際は、非課税のメリットだけでなく、次の注意点も理解しておきましょう。
① 元本割れのリスクがある
こどもNISAは預貯金ではなく、投資を通じて資産形成を目指す制度です。元本保証はなく、市場の動向によっては、投資した金額を下回る(損する)可能性があります。
特に、大学の入学金など使う時期が決まっている資金を運用する場合は、必要な時期に資産が減っているリスクも考慮しなければなりません。
② 資金の引き出しに制限がある
こどもNISAは、子どもが12歳になるまで、原則として資金を引き出すことができません。
12歳以降は引き出しが可能になりますが、用途は「子ども本人の教育費や生活費」に限られます。また、手続きには子ども本人の同意も必要となります。
引き出しの条件や手続きについては、利用前に最新の制度内容を確認しておきましょう。
こどもNISAをやるべきか判断する3つのポイント
こどもNISAを利用すべきかどうかは、家計の状況や資金計画によって異なります。判断する際は、次の3つのポイントを確認してみてください。
① いつ・何のために使うお金なのか
お金は、使う時期によって適した準備方法が異なります。
例えば、子どもが小学1年生で中学受験を考えている場合、その費用は数年以内に必要です。一方で、大学進学の費用であれば、10年以上の時間をかけて準備できます。
数年以内に使う予定のお金は、値下がりリスクを避けるために預貯金で確保するのが基本です。一方、使うまでに十分な時間があるお金なら、こどもNISAでの運用を検討できます。
まずは、「いつ、何のために、いくら必要か」を書き出してみてください。投資を始めるかどうかは、お金の使いみちと時期を整理することが出発点になります。
② 親のNISAとこどもNISA、どちらで準備するか
子どもの教育費は、必ずしも子ども名義の口座で準備する必要はありません。親自身のNISA口座を使って準備することも可能です。
私は、親のNISAの非課税投資枠に余裕があるうちは、親の口座で準備するほうが使いやすいと考えています。こどもNISAのような引き出し制限がないため、急にお金が必要になったときでも、柔軟に現金化できるからです。
「すでに親のNISA枠を使い切っている」「子どもの教育費はほかの資産と分けて管理したい」という場合に、こどもNISAを検討するとよいでしょう。
③ 元本割れしても家計に影響がないか
投資には資産が増える可能性がある一方、元本割れによって資産が減るリスクもあります。運用成果によっては、予定していた金額を確保できない可能性もあります。
「子どものために少しでも多くのお金を残してあげたい」という気持ちから、家計に余裕がなくても投資を始めたほうがよいのでは、と考える方もいるかもしれません。しかし、まず大切にしていただきたいのは「今の家族の笑顔と暮らし」です。子どもの将来のための資産形成が、今の家計を苦しくしてしまっては本末転倒です。
こどもNISAを始める前に、日々の生活費や、急なトラブルに備える「生活防衛資金」、近い将来に必要なお金を確保できているかを確認してください。家計に余裕がない場合や、元本割れへの不安が大きい場合は、無理に始める必要はありません。まずは家計を整え、預貯金を優先することも立派な選択です。
こどもNISAの活用を検討したい家庭
ここまでのポイントを踏まえると、次のような家庭はこどもNISAの活用に向いています。
親のNISA枠を使い切る見込みがある
成人向けNISAの非課税投資枠は、年間360万円、生涯で1,800万円です。夫婦それぞれが利用する場合、生涯の非課税投資枠は3,600万円となります。
この枠をほぼ使い切る見込みがあり、さらに投資に回せる余裕資金がある場合は、こどもNISAを活用することで、家族全体で利用できる非課税投資枠を広げられます。
子ども名義で教育費を準備したい
教育費をほかの資産と分けて管理したい家庭にも、こどもNISAは選択肢の一つです。
教育費は使う時期や目的がある程度決まっているため、日常生活費などと分けて管理することで、必要な資金を把握しやすくなります。また、引き出し制限があるため、ついうっかり使ってしまったという事態も防ぐことができます。
祖父母から孫への資金援助を活用したい
子ども自身の口座にお祝い金などを貯めている家庭や、祖父母から孫への資金援助がある家庭は、そのお金を使って、こどもNISAで長期的な資産形成を目指す方法も考えられます。
ただし、資金の渡し方や管理方法によっては、贈与税などの対象になる可能性もあることには注意しましょう。
こどもNISAを無理に利用しなくてよい家庭
一方で、次のような家庭はこどもNISAの利用を急ぐ必要はありません。
生活防衛資金や当面の教育費が不足している
生活費に余裕がない場合や、急な病気・失業などに備える預貯金が十分でない場合は、まず家計の安定を優先しましょう。
投資には元本割れのリスクがあり、必要なときに予定どおりの金額を確保できるとは限りません。特に、近い将来に使う教育費は、預貯金で確保しておくことが大切です。
まずは生活防衛資金と当面の教育費を確保し、余裕資金ができてから投資を検討しましょう。
親のNISA枠にまだ十分な余裕がある
前述のとおり、親のNISA口座で教育費を準備したほうが、管理もシンプルで、引き出しの自由度も高くなります。わざわざ口座数を増やして管理の手間を増やす必要はありません。
親の老後資金と子どもの教育費をどのように準備するか、家計全体で整理してから判断しましょう。
元本割れをできるだけ避けたい
投資による値下がりに強い不安がある場合は、無理にこどもNISAを利用する必要はありません。
教育費の準備では、必要な時期に必要な金額を確保することも大切です。預貯金は、投資と比べて元本を確保しやすく、必要なときに使いやすいというメリットがあります。
教育費の準備にこどもNISAを賢く使うコツ
もし教育費の準備にこどもNISAを取り入れるなら、次の3つのポイントを意識してください。
預貯金なども併用する
教育費のすべてを投資に回すのはリスクが高すぎます。教育費の準備方法としては、預貯金や学資保険、個人向け国債など、元本割れリスクの低い金融商品もあります。
ただし、これらにもそれぞれデメリットがあるため、どれか一つに絞るのではなく、お金を使う時期や必要額に応じて、上手に併用するのがおすすめです。
現金化するタイミングを考える
教育費をこどもNISAで準備するなら、いつ、どのように現金化するかも考えておきたいところです。
教育費が必要になる時期の直前に大暴落が起きると、資金計画が狂ってしまいます。例えば、お金を使う時期の4~5年前を目安に、運用資産の一部を少しずつ売却して預貯金へ移しておくなど、出口戦略も立てておきましょう。
親子の金融教育にも活用する
こどもNISAは、家庭でお金について話し合うきっかけにもなります。
お金を貯めることと増やすことの違いや、投資にはリスクがあること、長期的な視点でお金と向き合うことなどを、子どもの成長に合わせて伝えられます。
親自身も学びながら子どもに話すことで、親子で金融リテラシーを高めていけるのではないでしょうか。
まとめ|こどもNISAは「やるべきか」より「わが家に合うか」で考えよう
こどもNISAは、子どもの将来に向けた資産形成の選択肢の一つです。すべての家庭に向いているわけではありません。
大切なのは、制度を利用すること自体を目的にせず、家計全体を見て判断することです。
- 貯蓄が少ないなら、まずは家計の安定(預貯金)を優先する
- 教育費は使う時期から逆算し、預貯金と投資の役割を分ける
- 親自身の老後資金や日々の暮らしを犠牲にしない
まずは、現在の家計の状況と、将来必要になるお金を整理することから始めてみてください。
- 本記事は一般的な情報提供を目的としており、特定の金融商品の勧誘や個別の投資判断を行うものではありません。
- 制度内容は2026年10月時点の情報で、今後変更される可能性があります。最新情報は金融庁などの公式情報をご確認ください。
- 投資は自己責任で行い、贈与税など税務上の取り扱いは税理士等の専門家にご確認ください。
こどもNISA、わが家に合った活用方法を考えてみませんか?
こどもNISAを利用するかどうかは、家計の状況や教育費の準備状況によって異なります。
「わが家も始めたほうがいい?」「投資に回せるお金が少なくても大丈夫?」「親のNISAとどう使い分ければいい?」と迷っている方も多いのではないでしょうか。
12月11日(金)開催の無料オンラインセミナーでは、子どもの年齢や家計状況が異なる家庭の事例を通して、わが家に合った活用方法を考えていきます。
セミナーで学べること
- こどもNISAを利用するか判断するポイント
- 子どもの年齢や家計状況に応じた活用方法
- 預貯金・親のNISA・こどもNISAの使い分け方
こどもNISAを利用するか迷っている方も、これから教育費の準備を始めたい方も、ぜひご参加ください。
